Detracciones
Cuenta de detracciones: cómo cuadrar cada depósito
Por Emilio Fantozzi ·
Cuarto día hábil del mes. Entraron once depósitos a la cuenta de detracciones y tesorería pregunta qué facturas de agosto están cobradas completas. El estado de cuenta del Banco de la Nación dice quién depositó y cuánto. No dice por cuál factura.
Una factura con detracción se cobra en dos partes
- El neto, que tu cliente te paga como acordaron, casi siempre a tu banco.
- La detracción, que tu cliente deposita en tu cuenta de detracciones del Banco de la Nación.
Casi nunca llegan el mismo día. La detracción vence en la fecha en que te paga o el quinto día hábil del mes siguiente a anotar tu factura en su Registro de Compras, lo que ocurra primero. Si te paga a 60 días, llega semanas antes que el neto.
| Pago neto | Detracción | |
|---|---|---|
| Dónde llega | Tu cuenta en el banco que elegiste | Tu cuenta de detracciones del Banco de la Nación |
| Qué te dice de la factura | Lo que tu cliente escriba en la glosa, si escribe algo | La serie y el número, en la consulta de SOL |
| Para qué sirve | Para lo que necesites | Solo para pagar obligaciones con SUNAT |
El Banco de la Nación no dice qué factura es
- En el Banco de la Nación, cada movimiento trae la fecha, el monto y el RUC de quien depositó. Sabes qué cliente pagó; si tiene cinco facturas abiertas, no sabes cuál.
- En SUNAT, cada depósito tiene una constancia con la serie y el número del comprobante, un dato obligatorio. En SUNAT Operaciones en Línea (SOL) consultas los depósitos a tu favor y los descargas en Excel.
SOL dice a qué factura va cada depósito; el Banco de la Nación, que la plata entró. Necesitas los dos.
El cuadre, paso a paso
- Descarga de SOL los depósitos a tu favor del período.
- Descarga los movimientos del Banco de la Nación del mismo período. La web muestra solo los últimos 30 días y los estados de cuenta de los tres meses anteriores: descárgalos cada mes.
- Junta tus facturas con detracción, con el RUC del cliente y el monto de la detracción.
- Cruza cada depósito de SOL con su factura por serie y número. Revisa que el RUC y el monto coincidan.
- Confirma el depósito en el Banco de la Nación: mismo monto, fecha y RUC.
- Marca en cada factura qué se cobró: el neto, la detracción o las dos partes.
- Anota aparte lo que no calzó, con el motivo. Es el trabajo del mes siguiente.
Dónde se rompe el cuadre
- Un depósito por varias facturas. La norma lo permite si son del mismo tipo de bien o servicio. Suma las facturas abiertas de ese cliente hasta dar con el monto.
- Montos sin decimales. El depósito se puede redondear al sol entero: cruza con una tolerancia de un sol.
- Facturas en dólares. La detracción se deposita en soles, al tipo de cambio de la Superintendencia de Banca y Seguros de la fecha del IGV o la del depósito, la que ocurra primero. Con otro tipo de cambio, el monto no calza exacto.
- Datos mal escritos. Una serie, un número o un RUC equivocado: el depósito apunta a otra factura o a ninguna. SUNAT tiene procedimientos para corregir la constancia y para extornar un depósito hecho en otra cuenta o por más de lo que correspondía.
- La detracción no llega. Si tu cliente te pagó el total en tu banco sin depositarla, la obligación de depositarla pasa a ti.
Cómo llevar el control mes a mes
Una factura queda completa recién con las dos partes, y eso puede tomar dos o tres meses. Lleva una hoja con una fila por factura con detracción:
- número de factura, cliente y RUC;
- monto de la detracción y monto neto;
- constancia, fecha y monto del depósito;
- fecha y monto del pago neto;
- estado: pendiente, detracción cobrada, neto cobrado o completa;
- observación, para lo que no calzó.
Cada mes suma las nuevas y actualiza las abiertas con SOL y con la conciliación de tus bancos. Cobranzas mira primero las que tienen una parte cobrada y la otra no. Cuando la hoja ya no da abasto, toca elegir un sistema de cobranza.
Cómo se ve en Rumo
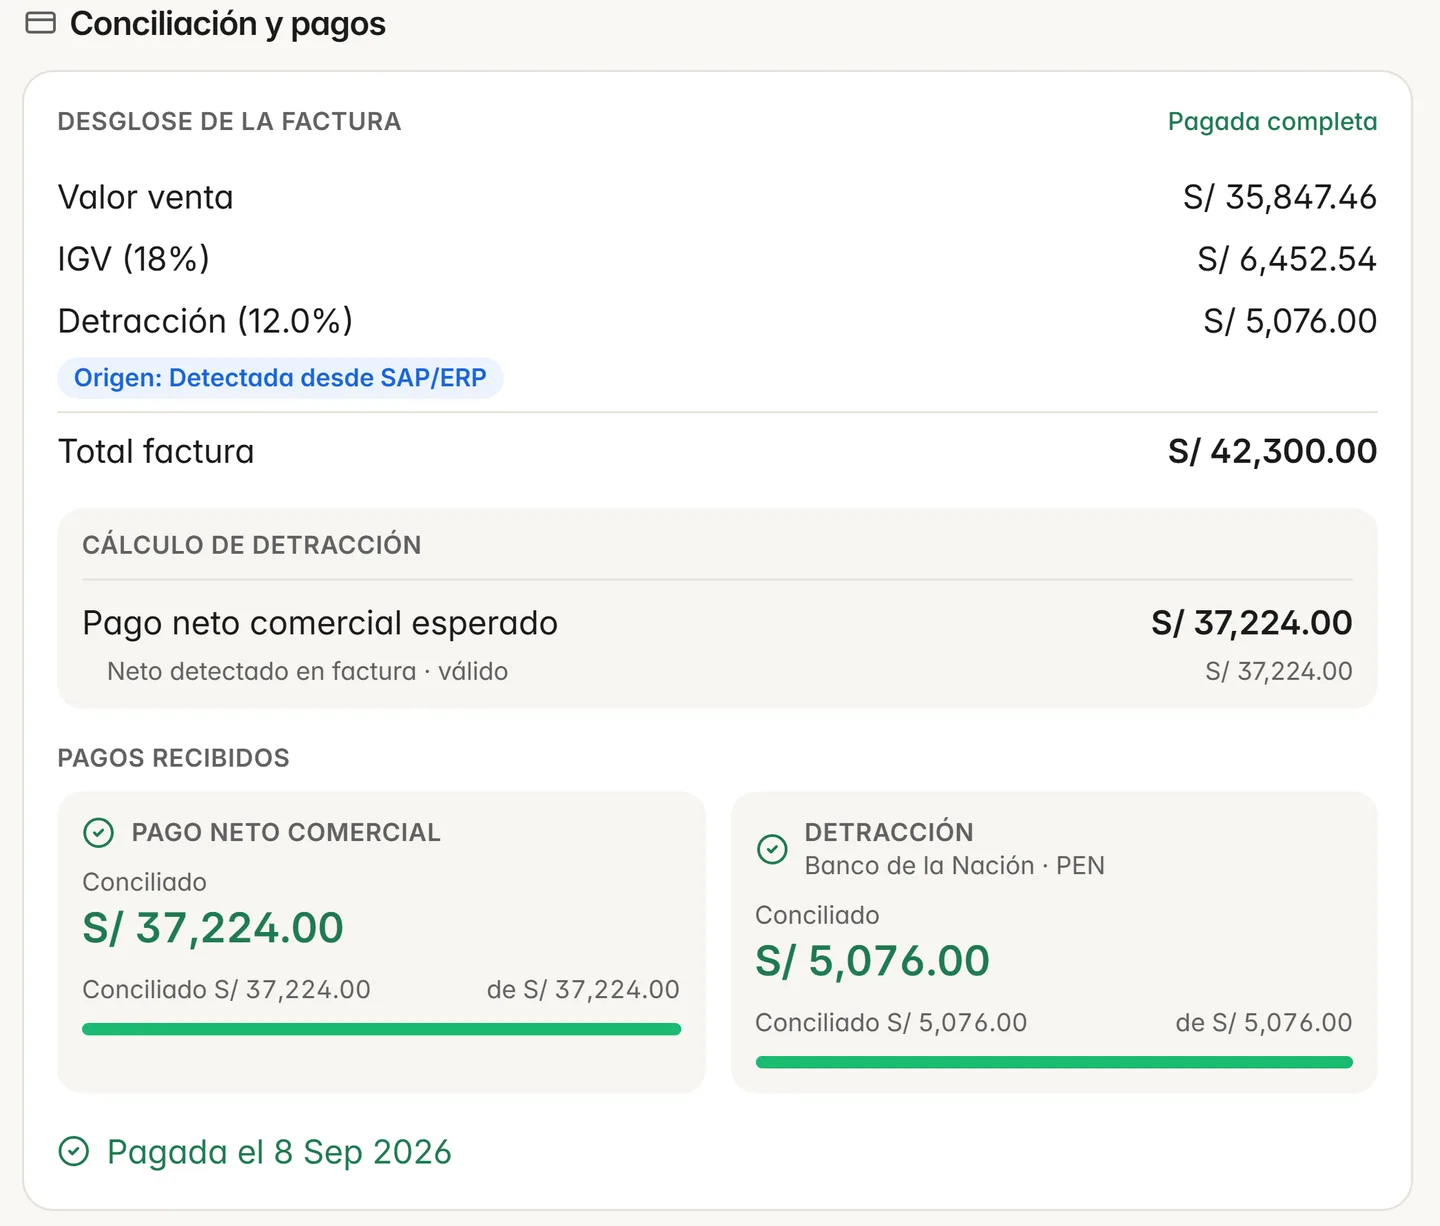
- Importa el Excel de detracciones de SOL junto con los extractos de tus otros bancos.
- Busca cada depósito por el número de comprobante y revisa el RUC. Si todo calza, la detracción queda aplicada a la factura; si el RUC no coincide, queda en revisión y decides tú.
- En cada factura ves el neto y la detracción por separado, y lo que falta de cada parte. Todo lo aplicado se puede revertir.
Preguntas frecuentes
¿Puedo usar el saldo de la cuenta de detracciones para pagar a mis proveedores?
No. Ese saldo solo sirve para pagar obligaciones con SUNAT: tributos, multas, pagos a cuenta y aportes a EsSalud y ONP, entre otras. Si se acumula más de lo que usas, se puede pedir la liberación de los fondos.
¿Qué pasa si mi cliente me paga el total de la factura en mi banco y no deposita la detracción?
La obligación de depositar pasa a ti. Tienes hasta el quinto día hábil siguiente a la fecha en que recibiste el total para depositar la detracción en tu propia cuenta del Banco de la Nación.
Mi cliente depositó en otra cuenta o con datos equivocados. ¿Se puede corregir?
Sí. SUNAT tiene procedimientos y modelos de carta para corregir un depósito hecho en una cuenta que no corresponde, uno indebido o en exceso, y uno con otros datos errados, como el número de comprobante.
¿Hasta cuándo puedo ver los movimientos de la cuenta en la web del Banco de la Nación?
Por internet ves los movimientos de los últimos 30 días y puedes imprimir los estados de cuenta de los tres meses anteriores. Por eso conviene descargarlos cada mes.
Fuentes
- Resolución de Superintendencia N° 183-2004/SUNAT (texto con modificaciones)Consultado el 28 de setiembre de 2026
- Detracciones — gob.peConsultado el 28 de setiembre de 2026
- Pago masivo de detracciones: instructivo — SUNATConsultado el 28 de setiembre de 2026
- Corrección, restitución y extorno de depósitos — Orientación SUNATConsultado el 28 de setiembre de 2026
- Solicitud de liberación de fondos — Orientación SUNATConsultado el 28 de setiembre de 2026
- Preguntas frecuentes sobre la cuenta corriente de detracciones — Banco de la NaciónConsultado el 28 de setiembre de 2026