Detracciones
Tabla de detracciones 2026, con calculadora
Por Emilio Fantozzi ·
Emites una factura de S/ 23.600 por mantenimiento de equipos. A fin de mes tu cliente te transfiere S/ 20.768 y tesorería pregunta por los S/ 2.832 que faltan.
No falta nada. Es la detracción, y está en tu cuenta del Banco de la Nación. Con la tasa sabes cuánto es; para cobrar, además, tienes que saber cuánto llega a cada cuenta.
Tasas de detracción 2026 por servicio
Son las del Anexo 3 de la Resolución de Superintendencia 183-2004/SUNAT, y siguen vigentes en 2026.
| Código | Servicio o bien | Tasa | Aplica si la factura |
|---|---|---|---|
| Servicios | |||
| 012 | Intermediación laboral y tercerización | 12 % | pasa de S/ 700 |
| 019 | Arrendamiento de bienes | 10 % | pasa de S/ 700 |
| 020 | Mantenimiento y reparación de bienes muebles | 12 % | pasa de S/ 700 |
| 021 | Movimiento de carga | 10 % | pasa de S/ 700 |
| 022 | Otros servicios empresariales | 12 % | pasa de S/ 700 |
| 024 | Comisión mercantil | 10 % | pasa de S/ 700 |
| 025 | Fabricación de bienes por encargo | 10 % | pasa de S/ 700 |
| 026 | Transporte de personas | 10 % | pasa de S/ 700 |
| 030 | Contratos de construcción | 4 % | pasa de S/ 700 |
| 037 | Demás servicios gravados con el IGV | 12 % | pasa de S/ 700 |
| 044 | Beneficio de minerales metálicos | 12 % | pasa de S/ 700 |
| Transporte de bienes | |||
| 027 | Transporte de bienes por carretera | 4 % | pasa de S/ 400 |
Si tu servicio no calza en ninguna fila, va a «demás servicios gravados», al 12 %. La norma saca de esa fila, uno por uno, a bancos y financieras, restaurantes, hoteles, correo y mensajería, transporte público de pasajeros y espectáculos públicos, entre otros.
Bienes e inmuebles
- Bienes del Anexo 2: madera, arena y piedra, leche, residuos, minerales no metálicos y otros. Van de 1,5 % a 15 %, desde S/ 700.
- Bienes del Anexo 1: azúcar, alcohol y, desde abril de 2025, los minerales metálicos. Pagan 10 % cuando la operación pasa de media UIT, que en 2026 es S/ 2.750.
- Venta de inmuebles gravada con IGV: 4 %, sin importar el monto.
| Código | Servicio o bien | Tasa | Aplica si la factura |
|---|---|---|---|
| Bienes | |||
| 001 | Azúcar y melaza de caña | 10 % | pasa de S/ 2.750 (media UIT) |
| 003 | Alcohol etílico | 10 % | pasa de S/ 2.750 (media UIT) |
| 045 | Minerales de oro y sus concentrados gravados con el IGV | 10 % | pasa de S/ 2.750 (media UIT) |
| 034 | Minerales metálicos no auríferos | 10 % | pasa de S/ 2.750 (media UIT) |
| 004 | Recursos hidrobiológicos | 4 % | pasa de S/ 700 |
| 005 | Maíz amarillo duro | 4 % | pasa de S/ 700 |
| 007 | Caña de azúcar | 10 % | pasa de S/ 700 |
| 009 | Arena y piedra | 10 % | pasa de S/ 700 |
| 010 | Residuos, subproductos, desechos, recortes y desperdicios | 15 % | con cualquier monto |
| 011 | Bienes gravados con el IGV por renuncia a la exoneración | 10 % | pasa de S/ 700 |
| 014 | Carnes y despojos comestibles | 4 % | pasa de S/ 700 |
| 016 | Aceite de pescado | 10 % | pasa de S/ 700 |
| 017 | Harina, polvo y pellets de pescado, crustáceos y moluscos | 4 % | pasa de S/ 700 |
| 023 | Leche | 4 % | pasa de S/ 700 |
| 008 | Madera | 4 % | pasa de S/ 700 |
| 031 | Oro gravado con el IGV | 10 % | con cualquier monto |
| 032 | Páprika y otros frutos de los géneros capsicum o pimienta | 10 % | pasa de S/ 700 |
| 035 | Bienes exonerados del IGV | 1,5 % | pasa de S/ 700 |
| 036 | Oro y demás minerales metálicos exonerados del IGV | 1,5 % | con cualquier monto |
| 039 | Minerales no metálicos | 10 % | pasa de S/ 700 |
| 041 | Plomo | 15 % | pasa de S/ 700 |
| Inmuebles | |||
| 040 | Venta de inmueble gravada con el IGV | 4 % | con cualquier monto |
Cuándo no hay detracción
- La factura no pasa del mínimo. Residuos, oro e inmuebles no tienen mínimo.
- El comprobante no permite sustentar crédito fiscal, gasto o costo.
- Es un servicio y tu cliente no está domiciliado en el Perú.
Cuánto te depositan y cuánto te pagan
La tasa se aplica sobre el total de la factura, con IGV, no sobre el valor venta. Lo que queda es el neto que te pagan en tu banco.
Dos detalles que mueven los números:
- Facturas en dólares. Tu cliente deposita la detracción en soles, al tipo de cambio promedio ponderado venta de la SBS. Toma el de la fecha en que nace el IGV, que casi siempre es la de la factura. El neto te lo paga en dólares. Una asesoría de US$ 5.000, a 3,75, deja S/ 2.250 de detracción y US$ 4.400 de neto.
- Sin decimales. Tu cliente puede redondear el depósito al sol entero, así que puede diferir de tu cálculo en unos céntimos.
Qué cambia en tu cobranza
Cada factura con detracción se cobra en dos partes, en dos cuentas y casi nunca el mismo día. Desde que la emites:
- Anota en cada factura el neto que esperas en tu banco, no solo el total. Cuando llegue el pago, lo cruzas contra ese monto.
- No trates el pago del neto como pago parcial. Si tu sistema lo marca así, alguien va a perseguir una deuda que no existe.
- Revisa aparte que llegue la detracción: va a otra cuenta y es fácil perderla de vista.
Para saber a qué factura va cada depósito, mira cómo cuadrar la cuenta de detracciones con tus facturas. Cuando son decenas de facturas al mes, lo que sirve es un sistema de cobranza que separe el neto de la detracción.
Cómo se ve en Rumo
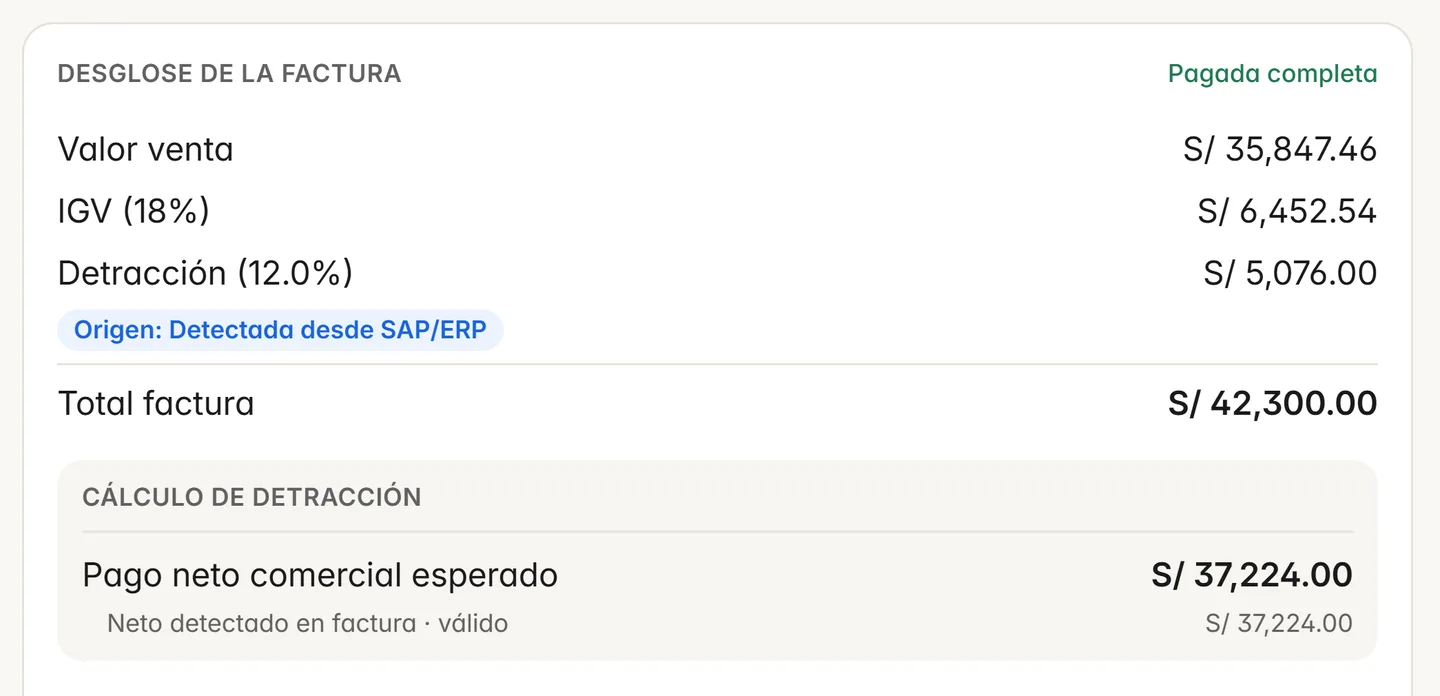
- Al importar tus facturas (XML de SUNAT, Excel o la exportación de tu ERP), Rumo lee la detracción y parte el total en dos: lo que esperas en el Banco de la Nación y el neto que esperas en tu banco.
- Cuando entra el neto, la factura queda como «pago comercial conciliado · falta detracción», no como pago parcial.
- Con el Excel de detracciones de SOL, solo la detracción que calza exacto, por comprobante y RUC, se aplica sola. Lo demás espera tu decisión.
Preguntas frecuentes
¿Qué código de detracción uso para una consultoría?
La asesoría empresarial, la contabilidad, los servicios jurídicos, la ingeniería y la publicidad van en «otros servicios empresariales», código 022, al 12 %. Si tu servicio no está en ninguna definición, va a «demás servicios gravados con el IGV», código 037, también al 12 %.
¿Quién deposita la detracción y hasta cuándo?
Tu cliente, en tu cuenta de detracciones del Banco de la Nación. Tiene hasta la fecha en que te paga o hasta el quinto día hábil del mes siguiente a anotar tu factura, lo que ocurra primero. Si te paga el total sin depositarla, depositarla te toca a ti.
¿Cambiaron las tasas de detracción en 2026?
No. Ninguna resolución de 2026 las modificó. El último cambio rige desde el 1 de abril de 2025 y es de minería: los minerales metálicos pasaron al Anexo 1 y el beneficio de minerales tiene su propio código, el 044, al 12 %.
Fuentes
- Detracciones en la prestación de servicios — Orientación SUNATConsultado el 29 de setiembre de 2026
- Detracciones en la venta de bienes — Orientación SUNATConsultado el 29 de setiembre de 2026
- Detracciones en el transporte de bienes por vía terrestre — Orientación SUNATConsultado el 29 de setiembre de 2026
- Detracciones en la venta de inmuebles gravada con el IGV — Orientación SUNATConsultado el 29 de setiembre de 2026
- Resolución de Superintendencia N.° 000086-2025/SUNAT (minería)Consultado el 29 de setiembre de 2026
- Resolución de Superintendencia N.° 183-2004/SUNATConsultado el 29 de setiembre de 2026
- Preguntas frecuentes sobre detracciones — Orientación SUNATConsultado el 29 de setiembre de 2026
- Valor de la UIT en el año 2026 — gob.peConsultado el 29 de setiembre de 2026